Нобелевская премия по экономике: как лауреаты помогли сгладить взлеты и падения экономики
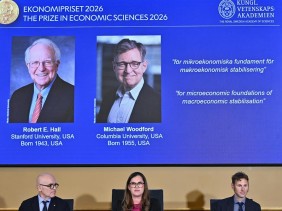
Шведская академия наук присудила Нобелевскую премию по экономическим наукам американским экономистам Роберту Э. Холлу и Майклу Вудфорду. Их исследования в области макроэкономического моделирования помогли властям лучше сглаживать экономические подъемы и спады.
Работы лауреатов изменили сам подход к политике центральных банков: теперь важны не только текущие цифры, но и ожидания людей, компаний и рынков. Именно это, как считают в академии, дало экономике дополнительные инструменты против кризисов.
Шведская королевская академия наук присудила в этом году Нобелевскую премию по экономическим наукам американским экономистам Роберту Э. Холлу и Майклу Вудфорду. Награду им дали за разработку макроэкономических моделей, которые помогли уменьшить длительность и глубину экономических спадов.
По оценке академии, их исследования расширили набор инструментов, доступных политикам для сглаживания экономического цикла. И речь идет не только о том, чтобы смягчать кризисы: работа ученых также помогла сдерживать возможные негативные последствия экономических бумов.
Экономика, как известно, движется волнами — периоды роста сменяются спадами, а затем начинается новый подъем. Уже больше века экономисты пытаются найти способ сделать эти колебания менее болезненными. Одним из первых и самых влиятельных подходов стал кейнсианский, предложенный британским экономистом Джоном Мейнардом Кейнсом.
До этого доминировала классическая доктрина laissez-faire: считалось, что рынок сам восстановит равновесие, а вмешательство государства в кризис только навредит. Кейнс с этим не соглашался. Он утверждал, что экономика может застрять в нисходящей спирали, которая усиливает рецессию и способна привести к депрессии.
Вместо пассивного ожидания он предлагал использовать рычаги денежно-кредитной политики — прежде всего изменение процентных ставок — и фискальной политики, включая снижение налогов и увеличение государственных расходов. После биржевого краха 1929 года США оказались в глубокой депрессии, а победа Франклина Д. Рузвельта на выборах 1932 года и его курс New Deal во многом напоминали идеи Кейнса. Американская экономика начала восстанавливаться, а кейнсианство надолго стало доминирующим подходом в ряде развитых стран после Второй мировой войны.
Однако нефтяной кризис 1970-х все изменил. Кейнсианские рецепты оказались малоэффективны в условиях слабого роста, стремительной инфляции и высокой безработицы. На этом фоне Рональд Рейган в США и Маргарет Тэтчер в Великобритании пришли к власти с обещаниями политики «меньшего государства» — с более низкими налогами, приватизацией и дерегулированием. Кейнсианству требовалось обновление.
Именно в 1980-е годы сформировалось направление «нового кейнсианства», к которому принадлежат Холл и Вудфорд. Их подход заключался в том, чтобы строить модели, учитывающие решения миллионов людей и компаний, а не только такие агрегированные показатели, как производство, инфляция, потребление и безработица.
Роберт Э. Холл из Стэнфордского университета в Калифорнии специализируется на теории потребления. Согласно его гипотезе случайного блуждания, решения домохозяйств тратить или сберегать зависят не только от их текущего финансового положения, но и от ожиданий относительно будущих доходов и экономической ситуации. Это особенно важно, если учитывать, что на потребление приходится около 70% ВВП в развитых экономиках. Холл подчеркивал, что предсказать будущие расходы человека практически невозможно.
Майкл Вудфорд из Колумбийского университета в Нью-Йорке — специалист по макроэкономике предложения, в частности по роли ожиданий в формировании цен и инфляции. В своей книге 2003 года Interest and Prices: Foundations of a Theory of Monetary Policy он показал, что центральный банк может влиять на экономическую активность, управляя ожиданиями общества относительно будущих процентных ставок.
До 1990-х годов политика центробанков была закрытой и нередко застигала рынки врасплох. Идеи Холла и Вудфорда это изменили. После глобального финансового кризиса 2008 года центральные банки большинства крупных развитых экономик стали использовать так называемое forward guidance — публичные ориентиры по будущей денежно-кредитной политике.
Суть этого подхода в большей прозрачности: главы центробанков заранее объясняют свои намерения, дают оценку экономических перспектив и тому, как они могут повлиять на инфляцию, а также показывают, как регулятор может отреагировать на эти изменения.
Как и у большинства инструментов, у forward guidance есть сторонники и критики. Исследования Европейского центрального банка показывают, что четкая коммуникация со стороны центробанков снижает волатильность краткосрочных процентных ставок. Есть и данные о том, что после кризиса 2008 года ожидания низкой инфляции помогали удерживать ставки на низком уровне, стимулируя расходы и инвестиции и поддерживая восстановление.
Но критики считают, что forward guidance не влияет на долгосрочные ставки, а его воздействие на краткосрочные ставки тоже неочевидно. Более того, попытки заранее формировать ожидания по процентным ставкам, по их мнению, могут подрывать доверие к центробанкам, если экономическая ситуация резко меняется и приходится отступать от прежних ориентиров.
Сегодня на инфляционные ожидания давят конфликты на Ближнем Востоке и в Украине, которые поднимают цены на энергоносители. На этом фоне сигналы многих центробанков указывают на более высокую инфляцию и, возможно, на необходимость более высоких процентных ставок. И любой, кто недавно погашал ипотеку с фиксированной ставкой, может скептически отнестись к идее, что одними ожиданиями можно снизить краткосрочные ставки.
Это не отменяет того, что работа Холла и Вудфорда стала по-настоящему преобразующей. Но экономика остается сложной системой, а споры о том, как именно должны действовать центробанки, явно еще не закончены.