Как итоги выборов влияют на устойчивость банков: глобальное исследование
Недавние выборы в Бразилии и Израиле показали, как по-разному политические итоги могут отражаться на финансовых рынках. Но новое глобальное исследование говорит о более глубоком эффекте: настоящие риски для банковской системы часто проявляются не в ночь голосования, а спустя месяцы после него.
Согласно данным 147 национальных выборов в 22 странах ОЭСР за 2000–2023 годы, системный риск обычно снижается перед выборами, затем растет после них и может оставаться повышенным до 12 месяцев.
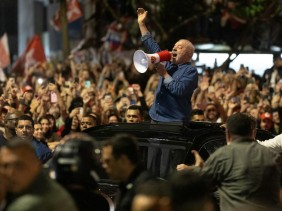
Недавние выборы в Бразилии и Израиле дали два разных политических результата — и оба способны отразиться на устойчивости финансовых систем. В Бразилии Луис Инасиу Лула да Силва сумел с минимальным перевесом, а для многих и неожиданно, выиграть президентский второй тур и сохранить власть. В Израиле, напротив, неопределенный итог голосования оставил открытым вопрос о том, кто сформирует новое правительство.
Долгое время считалось, что выборы в основном вызывают лишь краткосрочное беспокойство на фондовых рынках. Обычно в такие дни растет волатильность, но эффект быстро сходит на нет. Однако новое исследование 2026 года, основанное на 147 национальных выборах в 22 странах ОЭСР в период с 2000 по 2023 год, показывает более сложную картину: политическая неопределенность влияет не только на акции, но и на банковскую систему в целом — и делает это надолго.
Ключевое понятие здесь — системный риск. По сути, это финансовый эквивалент эффекта домино: потрясение в одном институте или секторе может запустить цепную реакцию и привести к широкому обвалу всей финансовой системы. Именно это мир увидел в 2008 году во время глобального финансового кризиса, когда проблемы нескольких тесно связанных между собой институтов поставили под угрозу всю систему и потребовали масштабного вмешательства государства.
Авторы исследования пришли к выводу, что системный риск обычно следует горбатой траектории: перед запланированными выборами он снижается, а затем возрастает в ходе голосования и после него. Повышенный уровень риска может сохраняться до 12 месяцев, особенно если действующее правительство теряет власть. Одно из возможных объяснений временного затишья перед выборами — предвыборные расходы, поддерживающие экономическую активность, а также возможное сокрытие властями неблагоприятной информации о состоянии экономики и финансов.
Иными словами, политическая преемственность может быть плюсом для банковской системы страны. Но пример Бразилии показывает, что даже сохранение власти не всегда успокаивает инвесторов автоматически. Лула отыграл отставание более чем на 2 миллиона голосов по итогам первого тура и обеспечил себе переизбрание. Это был первый случай с момента возвращения Бразилии к демократии в 1985 году, когда президент сумел переломить результат после поражения в первом туре.
Рынки оказались к этому не готовы: они ставили на победу соперника Лулы — Флавио Болсонару. Уже 26 октября, на следующий день после второго тура, базовый фондовый индекс Бразилии упал на 13,9%, а курс валюты ослаб на 8,1% по отношению к доллару США. На следующий день последовало небольшое восстановление: акции прибавили около 1%. Это не выглядит как начало банковского кризиса, но дальнейшее развитие будет зависеть от того, как финансовые институты и заемщики перенесут этот шок.
Исследование также показало: выборы, которые не дают явного победителя, повышают системный риск, поскольку оставляют нерешенными вопросы бюджета и регулирования. Израиль давно сталкивается с трудностями при формировании устойчивых коалиций, и выборы 27 октября не обеспечили ни одному из двух основных блоков парламентского большинства. Хотя президент США Дональд Трамп открыто поддержал действующего премьер-министра Израиля Биньямина Нетаньяху, часть инвесторов готовилась к смене власти.
Неопределенный результат встревожил рынки, рассчитывавшие на более ясный политический исход. В ходе торгов 28 октября, на следующий день после выборов, израильские акции снизились примерно на 3%. Шекель тоже ослаб примерно на 2% к доллару США. Доходность десятилетних государственных облигаций выросла почти на пять базисных пунктов — до 4,13%, что означает удорожание заимствований.
Еще один важный вывод: досрочные выборы связаны с более сильным ростом системного риска. Израиль здесь особенно показателен. В 2000–2023 годах страна провела 10 выборов, из которых 7 были досрочными. В том числе пять таких кампаний пришлись на политический кризис 2018–2022 годов.
Смягчить удар помогают сильный экономический рост и высокий уровень доверия к власти: они естественным образом защищают банковскую систему. Важную роль играют и макропруденциальные меры — регуляторные «ограждения», призванные оберегать всю финансовую систему. Усиление защитных механизмов, например буферов капитала для банков, помогает системе выдерживать политические потрясения.
Но на практике политические стимулы подталкивают власти к расширению кредитования перед выборами и к ослаблению этих защитных мер. В результате финансовая система становится более уязвимой к последующим шокам. В Турции и Индии, например, власти исторически использовали государственные банки для агрессивного наращивания потребительского и ипотечного кредитования перед особенно напряженными выборами. Это создает краткосрочный подъем экономической активности и лояльности избирателей, но нередко оставляет после себя проблему плохих долгов и финансовую нестабильность уже после подсчета голосов.
Выборы — это не только политическое событие, но и макроэкономическая волна. На фондовом рынке она может выглядеть как краткий всплеск волатильности в ночь голосования, однако настоящий тест — в системном риске, который сохраняется в банковском секторе еще месяцы спустя.
В Бразилии Лула в итоге получил поддержку избирателей для четвертого президентского срока. Чтобы укрепить финансовую стабильность после такого неожиданного исхода, стране нужно восстановить доверие рынков с помощью убедительного бюджетного плана: он должен показать, как будут финансироваться предвыборные обещания и как госдолг будет поставлен на устойчивую траекторию.
В Израиле перспективы жизнеспособного правительства по-прежнему остаются неясными. И даже если оно появится, рынки могут получить лишь ограниченное успокоение, пока война на Ближнем Востоке продолжает нести риски для финансовой стабильности как в Израиле, так и во всем мире.